
Die 50-30-20-Regel: Budgetstrategie oder Mythos?
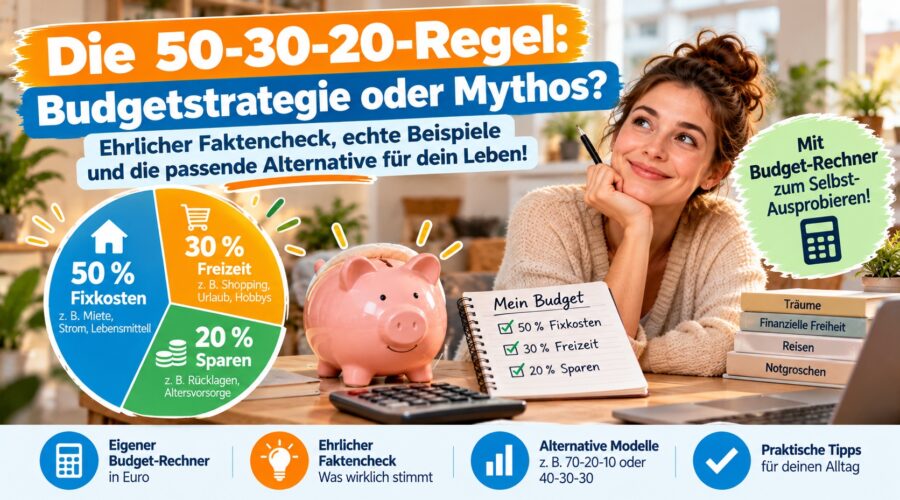
Die 50-30-20-Regel: Clevere Budgetstrategie oder nur ein Mythos?
Eine einfache Formel verspricht Kontrolle über dein Geld. Wir zeigen, was wirklich stimmt, wo sie an ihre Grenzen stößt, und wie du sie an dein Leben anpasst.
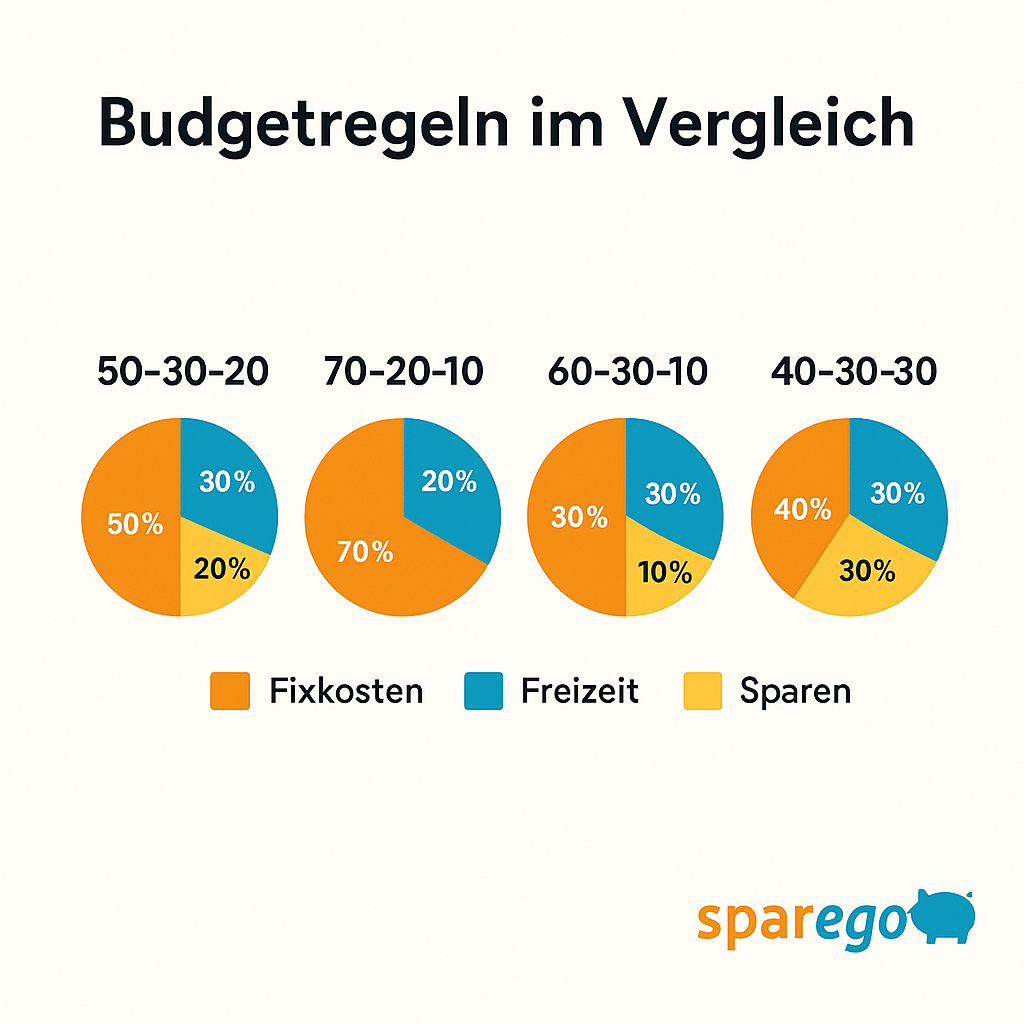
Die vier Varianten im Überblick
Als ich vor einigen Jahren zum ersten Mal von der 50-30-20-Regel gelesen habe, dachte ich: Endlich eine einfache Formel, die mir sagt, wie ich mein Geld einteilen soll. Also habe ich sie eins zu eins übernommen – bis mir auffiel, dass allein meine Miete in der Stadt schon über 40 Prozent meines Nettoeinkommens verschlang. Mit Strom, Versicherung und Lebensmitteln dazu war ich bei den 50 Prozent Fixkosten längst durch, bevor überhaupt an Freizeit oder Sparen zu denken war. Erst als ich verstanden habe, dass die Regel ein Startpunkt ist und kein Gesetz, konnte ich sie sinnvoll für mich anpassen – und seitdem funktioniert mein Budget tatsächlich.
Das Problem: Viele wenden die Regel stur an
Die 50-30-20-Regel ist so bekannt geworden, weil sie einfach klingt: Nettoeinkommen in drei Töpfe aufteilen, fertig. Das Problem entsteht, wenn Menschen die Prozentzahlen wie ein Naturgesetz behandeln, statt sie an die eigene Lebenssituation anzupassen. Wer in einer teuren Großstadt lebt, ambitionierte Sparziele hat oder gerade eine besondere Lebensphase durchläuft, für den passt die starre 50-30-20-Aufteilung oft einfach nicht.
Was an der Regel wirklich stimmt
Einfachheit als Einstieg
Stimmt. Du brauchst keine komplizierte Tabelle oder App, um loszulegen. Drei Zahlen, drei Töpfe – das macht die Regel besonders für Einsteiger attraktiv, die noch nie bewusst budgetiert haben.
Garantierte Sparquote
Stimmt. Weil 20 Prozent von Anfang an fest fürs Sparen reserviert sind, wird Sparen nicht zur Nebensache, sondern zum festen Bestandteil des Budgets. Das ist psychologisch ein großer Unterschied zu „ich spare, was am Ende übrig bleibt“.
Flexibel als Grundgerüst
Stimmt, mit Einschränkung. Die Grundidee – Fixkosten, Freizeit und Sparen bewusst zu trennen – funktioniert für praktisch jeden, vom Angestellten bis zur Freelancerin. Nur die konkreten Prozentzahlen müssen dafür nicht bei 50-30-20 bleiben.
Ist es nur ein Mythos? Wo die Regel an ihre Grenzen stößt
Mythos: 50 Prozent Fixkosten reichen überall
Realität. In vielen deutschen Großstädten liegt allein die Warmmiete oft schon bei 35 bis 40 Prozent des Nettoeinkommens. Mit Strom, Versicherungen und Mobilität dazu sind 50 Prozent für viele Haushalte schlicht unrealistisch, ganz ohne dass sie „falsch“ wirtschaften.
Mythos: 20 Prozent Sparquote reichen für jedes Ziel
Realität. Für Rücklagen und eine solide Altersvorsorge sind 20 Prozent ein guter Wert. Wer aber auf einen Immobilienkauf oder eine frühe Rente hinarbeitet, kommt damit oft nicht schnell genug ans Ziel und sollte eine ambitioniertere Aufteilung wie 40-30-30 in Betracht ziehen.
Mythos: Die Aufteilung bleibt ein Leben lang gleich
Realität. Berufseinstieg, Familiengründung, Immobilienkredit oder Vorruhestand – jede Lebensphase bringt andere finanzielle Prioritäten mit sich. Eine Regel, die mit 25 gepasst hat, muss mit 45 nicht mehr passen.
Die Alternativen im Vergleich
Wenn die klassische Aufteilung nicht zu dir passt, probiere eine dieser Varianten:
- 70-20-10-Regel: 70 % Fixkosten, 20 % Sparen, 10 % Freizeit – geeignet bei hohen Lebenshaltungskosten, etwa in teuren Großstädten.
- 60-30-10-Regel: 60 % Fixkosten, 30 % Freizeit, 10 % Sparen – für Einsteiger mit wenig finanziellem Spielraum, bei denen selbst eine kleine Sparquote ein Fortschritt ist.
- 40-30-30-Regel: 40 % Fixkosten, 30 % Freizeit, 30 % Sparen – für alle mit ambitionierten Zielen wie Immobilienkauf oder früher Rente.
- Zielorientierte Budgetierung: Statt einer festen Formel richtest du die Prozente direkt an deinem konkreten Ziel aus, zum Beispiel Hauskauf, Selbstständigkeit oder ein Sabbatjahr.
Haushaltsbuch führen, um die eigene Aufteilung überhaupt zu kennen
Egal für welche Variante du dich entscheidest: Ohne einen Überblick über deine tatsächlichen Ausgaben bleibt jede Prozentregel Theorie. Ein einfaches Haushaltsbuch, ob auf Papier oder als App, macht sichtbar, wo dein Geld wirklich hingeht, bevor du eine Regel darauf anwendest.
 Haushaltsbuch ansehen* →
* Affiliate-Link – für dich entstehen keine Mehrkosten.
Berechne deine persönliche Aufteilung
Die Aufteilung ist eine Orientierung, keine feste Vorgabe. Passe die Beträge an deine tatsächlichen Fixkosten und Ziele an.
Die Rechnung: So sieht die klassische Aufteilung konkret aus
- Bei 3.000 € Nettoeinkommen: 1.500 € Fixkosten (50 %)
- 900 € Freizeit, Restaurants, Hobbys, Abos (30 %)
- 600 € Sparen, Rücklagen und Altersvorsorge (20 %)
- Macht 7.200 € im Jahr, die automatisch fürs Sparen reserviert sind
Unterm Strich: Allein durch die feste Reservierung wird aus „ich spare, wenn was übrig bleibt“ ein verlässlicher Jahresbetrag.
Der Automatisierungs-Trick
Dauerauftrag fürs Sparen direkt nach Gehaltseingang einrichten, bevor das Geld für anderes ausgegeben wird.
verlässliche SparquoteDer Anpassungs-Trick
Bei hohen Fixkosten die 70-20-10-Regel statt 50-30-20 nutzen, statt die Regel als gescheitert abzuhaken.
passt zur RealitätDer Ziel-Trick
Bei ambitionierten Zielen wie Immobilienkauf die 40-30-30-Regel ausprobieren.
schnellerer VermögensaufbauDer Jahres-Check-Trick
Einmal im Jahr die eigene Aufteilung überprüfen, Lebensphasen ändern sich.
bleibt realistischDer Haushaltsbuch-Trick
Ausgaben tracken, um die eigene tatsächliche Aufteilung überhaupt zu kennen.
macht Regel erst anwendbarDeine Budget-Checkliste
0 von 7 erledigtHaushaltskosten-Rechner
✓ Alle Fixkosten auf einen Blick
✓ Sofort erkennen, wo noch Potenzial steckt
Von über 40.000 Haushalten genutzt
Jetzt berechnen →Stromfresser im Haushalt finden
✓ Versteckte Stromkosten aufdecken
✓ Direkt umsetzbare Spartipps
Durchschnittlich 180 €/Jahr Ersparnis
Jetzt prüfen →Wenn deine Fixkosten den größten Teil deines Budgets auffressen, lohnt sich zusätzlich ein Blick darauf, ob sich einzelne davon senken lassen – oder ob dein Sparanteil auf einem Konto liegt, das überhaupt etwas bringt.
Wohin mit dem Sparanteil?
Ein Girokonto mit gutem Tagesgeld-Zugang sorgt dafür, dass dein automatisch gespartes Geld auch etwas erwirtschaftet, statt nur zu liegen.
Girokonten vergleichen →Fixkosten drücken den Sparanteil?
Ein Kreditvergleich lohnt sich vor allem, wenn bestehende Raten einen großen Teil deiner 50 Prozent Fixkosten ausmachen.
Kredite vergleichen →Ist die 50-30-20-Regel für jeden geeignet?▼
Als Einstieg ja, als starre Vorgabe nein. Wer in einer teuren Großstadt lebt oder ambitionierte Sparziele hat, kommt mit der klassischen Aufteilung oft nicht hin und sollte eine Alternative wählen.
Was zählt zu den 50 % Fixkosten?▼
Miete, Strom, Versicherungen, Lebensmittel und Mobilität – alles, was regelmäßig anfällt und sich kurzfristig kaum reduzieren lässt.
Reichen 20 % Sparquote für den Vermögensaufbau?▼
Für Rücklagen und eine solide Altersvorsorge meistens ja. Für einen Immobilienkauf oder eine frühe Rente ist eine höhere Sparquote, etwa nach der 40-30-30-Regel, oft realistischer.
Welche Alternativen gibt es zur 50-30-20-Regel?▼
Verbreitet sind die 70-20-10-Regel für hohe Lebenshaltungskosten, die 60-30-10-Regel für Einsteiger mit wenig Spielraum, und die 40-30-30-Regel für ambitionierte Sparer.
Was mache ich, wenn meine Fixkosten über 50 Prozent liegen?▼
Dann passt eher die 70-20-10-Regel zu dir, oder du prüfst gezielt, welche Fixkosten sich senken lassen, etwa durch einen Anbieterwechsel bei Strom oder Versicherungen.
Muss ich mein Budget strikt einhalten?▼
Nein. Die Regel ist eine Orientierung, kein Gesetz. Wichtiger als exakte Prozentzahlen ist, dass du überhaupt eine bewusste Aufteilung triffst und sie regelmäßig überprüfst.
Wie automatisiere ich meine Sparquote am besten?▼
Mit einem Dauerauftrag, der direkt nach Gehaltseingang einen festen Betrag auf ein separates Konto überweist, so wird gespart, bevor das Geld für andere Dinge ausgegeben werden kann.
Ist die 50-30-20-Regel also nur ein Mythos?▼
Nein, kein Mythos, aber auch kein Naturgesetz. Der Kern, bewusst aufteilen und Sparen fest einplanen, stimmt. Die exakten Prozentzahlen sind aber nur ein Startpunkt, den du an dein Leben anpassen solltest.
Quellen: Konzept nach Elizabeth Warren (All Your Worth), Verbraucherzentrale Budgetplanung, eigene Berechnungen. Mit Sternchen gekennzeichnete Links sind Affiliate-Links, für dich entstehen keine Mehrkosten.
Noch mehr einfache Spartipps entdecken
Von Budgetplanung über Energie bis zu großen Anschaffungen – im sparego Spartipps-Blog findest du regelmäßig neue, geprüfte Sparmöglichkeiten.
Mehr Spartipps entdecken →Neue Spartipps
Benzinkosten sparen: 15 Tricks, die wirklich funktionieren – bis zu 380 € im Jahr Erst die kostenlosen Tricks, dann die Produkte, die ...
Jetzt weiterlesen →
Steuererklärung einreichen: Wie ich Jahr für Jahr durchschnittlich 1.240 € vom Finanzamt zurückbekomme Kein Pflichtfach, kein Steuerberater nötig – nur 20 Minuten, ...
Jetzt weiterlesen →
Zuschüsse beantragen: Wie wir 19.600 € vom Staat für unsere neue Heizung bekamen Ein einziger Antrag zur richtigen Zeit – und der ...
Jetzt weiterlesen →
Zahlst du für deinen Handytarif auch viel zu viel? Ich zeige dir den Kündigungs-Bluff, mit dem ich meinen Vertrag von 50€ auf ...
Jetzt weiterlesen →
Stromanbieter wechseln: Wie 10 Minuten am Laptop unsere Familienkasse um 450€ entlastet haben Da saß ich am Küchentisch, den Brief vom lokalen ...
Jetzt weiterlesen →